Domain ebitda.de kaufen?
Wir ziehen mit dem Projekt
ebitda.de um.
Sind Sie am Kauf der Domain
ebitda.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ebitda.de kaufen?
Welche Formen der Täterschaft gibt es?
Welche Formen der Täterschaft gibt es? Täterschaft kann in verschiedenen Formen auftreten, darunter direkte Täterschaft, mittelbare Täterschaft, Anstiftung und Beihilfe. Direkte Täterschaft bezieht sich auf die unmittelbare Ausführung einer Straftat durch eine Person. Mittelbare Täterschaft liegt vor, wenn jemand eine andere Person dazu anstiftet oder beauftragt, eine Straftat zu begehen. Anstiftung bezieht sich auf die Veranlassung einer anderen Person, eine Straftat zu begehen, während Beihilfe die Unterstützung oder Hilfe bei der Begehung einer Straftat durch eine andere Person bedeutet. **
Wie werden Abdruckanalysen verwendet, um Täterschaft in kriminalistischen Untersuchungen zu bestimmen?
Abdruckanalysen werden verwendet, um Spuren wie Fingerabdrücke, Schuhabdrücke oder Werkzeugspuren am Tatort zu identifizieren. Durch den Vergleich dieser Spuren mit Referenzabdrücken von Verdächtigen können Ermittler die Täterschaft bestimmen. Die Ergebnisse der Abdruckanalysen dienen als wichtige Beweismittel vor Gericht. **

Ähnliche Suchbegriffe für Täterschaft-Und-Teilnahme-Gold
Top-Angebote
Produkte zum Begriff Täterschaft-Und-Teilnahme-Gold:
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Täterschaft und Teilnahme im Schiffsbetrieb, Fachbücher von Philippos-Georgios KotsalisDas Fachbuch "Täterschaft und Teilnahme im Schiffsbetrieb" bietet eine umfassende Analyse der Verantwortlichkeit von Leitungspersonen im deutschen und griechischen maritimen Umweltstrafrecht. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Führung von Schiffsbetrieben ergeben. Der Autor Kotsalis bringt fundierte Kenntnisse und praxisnahe Perspektiven ein, um die komplexen Zusammenhänge zwischen Täterschaft und Teilnahme zu erläutern. Mit 582 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Aspekten und ist somit ein unverzichtbares Nachschlagewerk für Jurist*innen, Studierende und Fachleute im Bereich des Strafrechts und der Kriminologie. Die klare Struktur und die fundierte Argumentation machen es zu einem wertvollen Beitrag zur wissenschaftlichen Diskussion und zur praktischen Anwendung im maritimen Recht.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Täterschaft und Teilnahme bei vorsätzlichen Kollektiventscheidungen in Wirtschaftsunternehmen., Gebundene Ausgabe von Nelson Salazar Sánchez, DunckerTäterschaft Und Teilnahme Bei Vorsätzlichen Kollektiventscheidungen In Wirtschaftsunternehmen., Gebundene Ausgabe Von Nelson Salazar Sánchez, Duncker & Humblot, 978-3-428-18762-1, Seitenanzahl: 613149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können forensische Analysen dazu beitragen, Verbrechen aufzuklären und die Täterschaft zu identifizieren?
Forensische Analysen können dabei helfen, Spuren am Tatort zu sichern und zu analysieren, um Hinweise auf den Täter zu erhalten. Durch die Untersuchung von DNA, Fingerabdrücken und anderen forensischen Beweisen können Verdächtige identifiziert und überführt werden. Die Ergebnisse forensischer Analysen dienen als wichtige Beweismittel vor Gericht, um die Schuld oder Unschuld eines Verdächtigen zu klären. **
-
Was ist der Unterschied zwischen Cashflow, Gewinn, EBIT und EBITDA?
Der Cashflow ist der Betrag, der tatsächlich in das Unternehmen fließt und gibt Auskunft über die Liquidität. Der Gewinn ist das Ergebnis nach Abzug aller Kosten und gibt Auskunft über die Profitabilität des Unternehmens. EBIT steht für "Earnings Before Interest and Taxes" und gibt Auskunft über den Gewinn vor Abzug von Zinsen und Steuern. EBITDA steht für "Earnings Before Interest, Taxes, Depreciation and Amortization" und gibt Auskunft über den Gewinn vor Abzug von Zinsen, Steuern, Abschreibungen und Amortisationen. **
-
Wie werden forensische Beweise gesichert und analysiert, um bei einer Tatortuntersuchung die Täterschaft zu ermitteln?
Forensische Beweise werden durch speziell geschulte Ermittler gesichert, dokumentiert und verpackt, um Kontamination zu vermeiden. Anschließend werden sie ins Labor gebracht, wo sie mittels verschiedener Techniken wie DNA-Analyse, Fingerabdruckvergleich oder Ballistik untersucht werden, um die Täterschaft zu ermitteln. Die Ergebnisse werden dann mit vorhandenen Datenbanken abgeglichen, um potenzielle Verdächtige zu identifizieren und die Ermittlungen voranzutreiben. **
-
Ist gelb Gold Gold?
Die Farbe Gelb ist eine der vielen Nuancen von Gold. Gold ist ein chemisches Element mit dem Symbol Au und der Ordnungszahl 79. Es ist ein Edelmetall und wird oft für Schmuck und Münzen verwendet. Gelb ist eine Farbe, die oft mit Sonne, Wärme und Helligkeit assoziiert wird. Wenn man also fragt, ob gelb Gold ist, könnte man sagen, dass Gelb eine der vielen Farben von Gold ist, aber nicht alle gelben Dinge unbedingt aus Gold bestehen. **


Ist Rose Gold echtes Gold?
Ist Rose Gold echtes Gold? Rose Gold ist tatsächlich eine Legierung aus echtem Gold und anderen Metallen wie Kupfer und Silber. Die spezielle Farbe entsteht durch den höheren Kupferanteil in der Legierung. Je nachdem, wie viel Gold in der Legierung enthalten ist, kann Rose Gold unterschiedliche Goldgehalte haben, wie z.B. 14 Karat oder 18 Karat. Es ist also eine Mischung aus echtem Gold und anderen Metallen, die für die charakteristische rosafarbene Nuance sorgt. Insgesamt ist Rose Gold also eine echte Goldlegierung, die jedoch durch die Beimischung anderer Metalle eine besondere Farbe erhält. **
Welche Indizien können auf eine mögliche Täterschaft hindeuten? Wann sollten Indizien als Beweismittel verwendet werden?
Indizien wie Fingerabdrücke, DNA-Spuren oder Zeugenaussagen können auf eine mögliche Täterschaft hindeuten. Indizien sollten als Beweismittel verwendet werden, wenn sie durch weitere Beweise gestützt werden und einen klaren Zusammenhang zur Tat aufzeigen. Die Verwendung von Indizien als Beweismittel sollte immer im Rahmen eines fairen und rechtsstaatlichen Verfahrens erfolgen. **
Top-Angebote
Produkte zum Begriff Täterschaft-Und-Teilnahme-Gold:
-
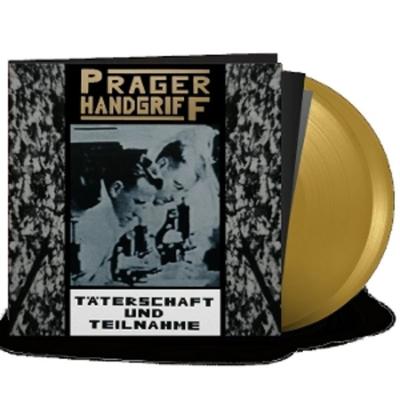
The Circle Music, Schallplatten, Täterschaft und Teilnahme (Gold Vinyl) (Der Prager Handgriff)Die Schallplatte "Täterschaft und Teilnahme" des Interpreten Der Prager Handgriff ist ein herausragendes Werk, das die Genres Pop und Rock vereint. Diese Vinyl-LP, die am 17. April 2026 veröffentlicht wird, bietet eine fesselnde Mischung aus Rock, Rock-Pop, Alternative, Dark Wave sowie Dance und Electronic. Die sorgfältige Produktion und die künstlerische Vielfalt machen diese Schallplatte zu einem Muss für Musikliebhaber. Die Verwendung von hochwertigem Vinyl sorgt für einen klaren und warmen Klang, der die musikalischen Nuancen perfekt zur Geltung bringt. Ob für den persönlichen Genuss oder als Geschenk für Freunde und Familie, diese Schallplatte ist eine wertvolle Ergänzung jeder Musiksammlung. Erleben Sie die kreative Energie und den einzigartigen Stil von Der Prager Handgriff auf dieser besonderen Gold-Vinyl-Ausgabe.57,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Formen der Täterschaft gibt es?
Welche Formen der Täterschaft gibt es? Täterschaft kann in verschiedenen Formen auftreten, darunter direkte Täterschaft, mittelbare Täterschaft, Anstiftung und Beihilfe. Direkte Täterschaft bezieht sich auf die unmittelbare Ausführung einer Straftat durch eine Person. Mittelbare Täterschaft liegt vor, wenn jemand eine andere Person dazu anstiftet oder beauftragt, eine Straftat zu begehen. Anstiftung bezieht sich auf die Veranlassung einer anderen Person, eine Straftat zu begehen, während Beihilfe die Unterstützung oder Hilfe bei der Begehung einer Straftat durch eine andere Person bedeutet. **
-
Wie werden Abdruckanalysen verwendet, um Täterschaft in kriminalistischen Untersuchungen zu bestimmen?
Abdruckanalysen werden verwendet, um Spuren wie Fingerabdrücke, Schuhabdrücke oder Werkzeugspuren am Tatort zu identifizieren. Durch den Vergleich dieser Spuren mit Referenzabdrücken von Verdächtigen können Ermittler die Täterschaft bestimmen. Die Ergebnisse der Abdruckanalysen dienen als wichtige Beweismittel vor Gericht. **
-
Wie können forensische Analysen dazu beitragen, Verbrechen aufzuklären und die Täterschaft zu identifizieren?
Forensische Analysen können dabei helfen, Spuren am Tatort zu sichern und zu analysieren, um Hinweise auf den Täter zu erhalten. Durch die Untersuchung von DNA, Fingerabdrücken und anderen forensischen Beweisen können Verdächtige identifiziert und überführt werden. Die Ergebnisse forensischer Analysen dienen als wichtige Beweismittel vor Gericht, um die Schuld oder Unschuld eines Verdächtigen zu klären. **
-
Was ist der Unterschied zwischen Cashflow, Gewinn, EBIT und EBITDA?
Der Cashflow ist der Betrag, der tatsächlich in das Unternehmen fließt und gibt Auskunft über die Liquidität. Der Gewinn ist das Ergebnis nach Abzug aller Kosten und gibt Auskunft über die Profitabilität des Unternehmens. EBIT steht für "Earnings Before Interest and Taxes" und gibt Auskunft über den Gewinn vor Abzug von Zinsen und Steuern. EBITDA steht für "Earnings Before Interest, Taxes, Depreciation and Amortization" und gibt Auskunft über den Gewinn vor Abzug von Zinsen, Steuern, Abschreibungen und Amortisationen. **
Ähnliche Suchbegriffe für Täterschaft-Und-Teilnahme-Gold
-
Täterschaft und Teilnahme im Schiffsbetrieb, Fachbücher von Philippos-Georgios KotsalisDas Fachbuch "Täterschaft und Teilnahme im Schiffsbetrieb" bietet eine umfassende Analyse der Verantwortlichkeit von Leitungspersonen im deutschen und griechischen maritimen Umweltstrafrecht. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Führung von Schiffsbetrieben ergeben. Der Autor Kotsalis bringt fundierte Kenntnisse und praxisnahe Perspektiven ein, um die komplexen Zusammenhänge zwischen Täterschaft und Teilnahme zu erläutern. Mit 582 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Aspekten und ist somit ein unverzichtbares Nachschlagewerk für Jurist*innen, Studierende und Fachleute im Bereich des Strafrechts und der Kriminologie. Die klare Struktur und die fundierte Argumentation machen es zu einem wertvollen Beitrag zur wissenschaftlichen Diskussion und zur praktischen Anwendung im maritimen Recht.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Täterschaft und Teilnahme bei vorsätzlichen Kollektiventscheidungen in Wirtschaftsunternehmen., Gebundene Ausgabe von Nelson Salazar Sánchez, DunckerTäterschaft Und Teilnahme Bei Vorsätzlichen Kollektiventscheidungen In Wirtschaftsunternehmen., Gebundene Ausgabe Von Nelson Salazar Sánchez, Duncker & Humblot, 978-3-428-18762-1, Seitenanzahl: 613149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Regelung von Täterschaft und Teilnahme im europäischen Strafrecht am Beispiel Deutschlands, Frankreichs, Spaniens, Österreichs und Englands,Die Regelung Von Täterschaft Und Teilnahme Im Europäischen Strafrecht Am Beispiel Deutschlands, Frankreichs, Spaniens, Österreichs Und Englands, Taschenbuch Von Henrike Stein, Centaurus Verlag & Media, 978-3-8255-0327-7, Seitenanzahl: 45243,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Täterschaft und Teilnahme als Handlungsunrechtstypen., Taschenbuch von Bastian Kreuzberg, Duncker & Humblot, 978-3-428-15602-3Täterschaft Und Teilnahme Als Handlungsunrechtstypen., Taschenbuch Von Bastian Kreuzberg, Duncker & Humblot, 978-3-428-15602-3, Seitenanzahl: 772149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden forensische Beweise gesichert und analysiert, um bei einer Tatortuntersuchung die Täterschaft zu ermitteln?
Forensische Beweise werden durch speziell geschulte Ermittler gesichert, dokumentiert und verpackt, um Kontamination zu vermeiden. Anschließend werden sie ins Labor gebracht, wo sie mittels verschiedener Techniken wie DNA-Analyse, Fingerabdruckvergleich oder Ballistik untersucht werden, um die Täterschaft zu ermitteln. Die Ergebnisse werden dann mit vorhandenen Datenbanken abgeglichen, um potenzielle Verdächtige zu identifizieren und die Ermittlungen voranzutreiben. **
-
Ist gelb Gold Gold?
Die Farbe Gelb ist eine der vielen Nuancen von Gold. Gold ist ein chemisches Element mit dem Symbol Au und der Ordnungszahl 79. Es ist ein Edelmetall und wird oft für Schmuck und Münzen verwendet. Gelb ist eine Farbe, die oft mit Sonne, Wärme und Helligkeit assoziiert wird. Wenn man also fragt, ob gelb Gold ist, könnte man sagen, dass Gelb eine der vielen Farben von Gold ist, aber nicht alle gelben Dinge unbedingt aus Gold bestehen. **
-
Ist Rose Gold echtes Gold?
Ist Rose Gold echtes Gold? Rose Gold ist tatsächlich eine Legierung aus echtem Gold und anderen Metallen wie Kupfer und Silber. Die spezielle Farbe entsteht durch den höheren Kupferanteil in der Legierung. Je nachdem, wie viel Gold in der Legierung enthalten ist, kann Rose Gold unterschiedliche Goldgehalte haben, wie z.B. 14 Karat oder 18 Karat. Es ist also eine Mischung aus echtem Gold und anderen Metallen, die für die charakteristische rosafarbene Nuance sorgt. Insgesamt ist Rose Gold also eine echte Goldlegierung, die jedoch durch die Beimischung anderer Metalle eine besondere Farbe erhält. **
-
Welche Indizien können auf eine mögliche Täterschaft hindeuten? Wann sollten Indizien als Beweismittel verwendet werden?
Indizien wie Fingerabdrücke, DNA-Spuren oder Zeugenaussagen können auf eine mögliche Täterschaft hindeuten. Indizien sollten als Beweismittel verwendet werden, wenn sie durch weitere Beweise gestützt werden und einen klaren Zusammenhang zur Tat aufzeigen. Die Verwendung von Indizien als Beweismittel sollte immer im Rahmen eines fairen und rechtsstaatlichen Verfahrens erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.